今年前三季度,全国70个大中城市中,仅有十几个城市的新房价格实现环比上涨。沈阳是少数几个价格止跌的代表之一。国家统计局发布的数据只记录成交均价,不统计成交量,也不反映销售速度。因此,所谓“回暖”并不意味着市场活跃,而是价格趋势发生了变化。
过去一年,沈阳的楼市表现显得格外安静。很多购房者反映,过去几个月里,他们看到的依然是“降价促销”“清仓甩卖”的广告,尤其是远郊和老旧小区,价格持续走低。但到了2026年10月,官方数据显示,沈阳新房成交均价环比上涨0.2%,涨幅在全国城市中排第五,仅次于杭州、深圳、上海、广州和成都。这一变化并非偶然,而是多个因素共同作用的结果。
政策层面,沈阳在2026年陆续推出一系列支持性措施。首套房首付比例下调至15%,3年期房贷利率最低降至2.85%,公积金贷款额度也有所提高。此外,针对“旧房换新房”的家庭,政府推出了每平方米补贴1000元的激励政策,覆盖面积在80平方米以上的改善型住房。这些政策对刚需和首次置业者来说,降低了实际支出压力,也让更多人愿意进入市场。
与此同时,沈阳的人口流动趋势也在发生变化。2025年全年,沈阳常住人口同比增长1.8%,其中外来常住人口增长达3.2%。这一数据来自沈阳市统计局发布的年度报告。许多来自辽宁周边、黑龙江、内蒙古等地的年轻人选择在沈阳工作、安家,他们更倾向于在城市中心或交通便利的区域购置住房。这种稳定的流入,为市场提供了持续的基础需求。
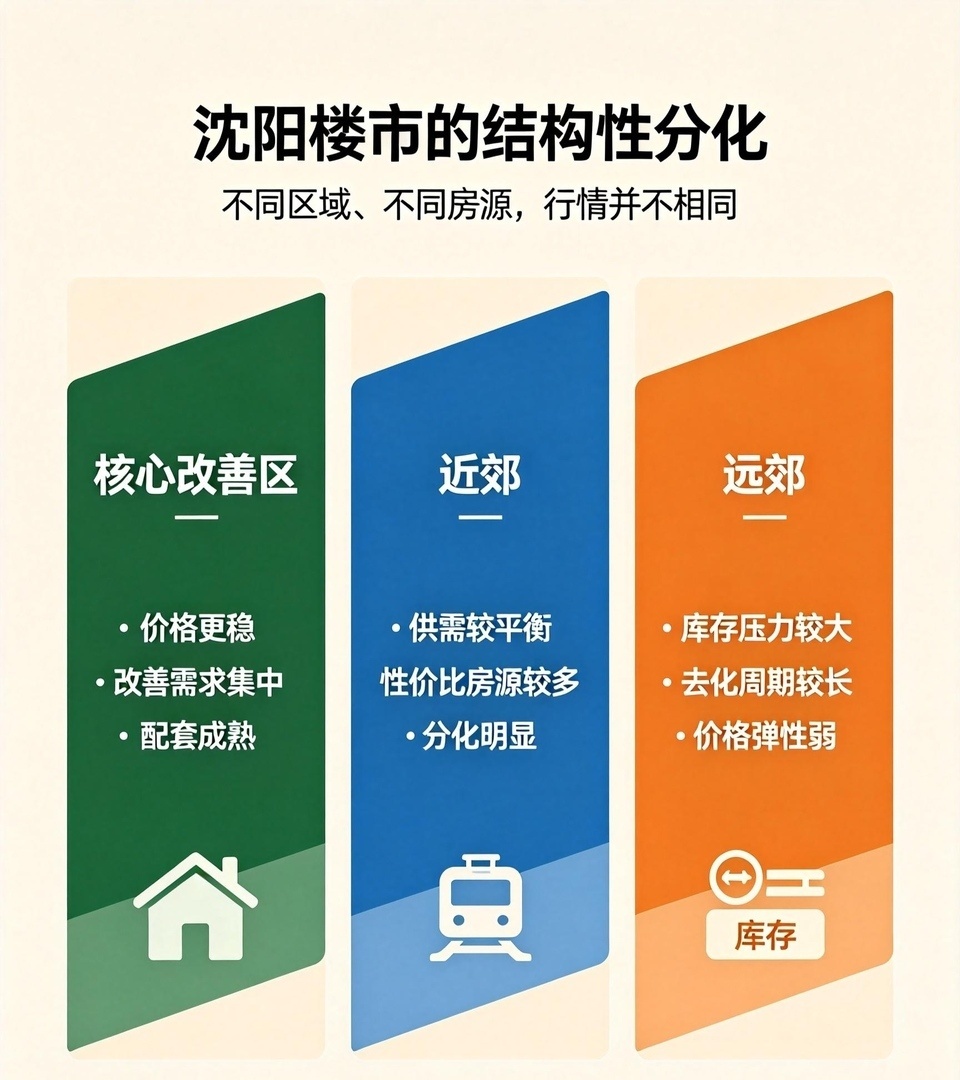
在房源结构上,沈阳的市场呈现出明显的分化。核心区域的新建小区,比如新市府、和平区、沈河区的部分高端项目,价格保持稳定,部分项目甚至出现小幅上涨。这些小区通常拥有良好的交通配套、教育资源和社区环境,成为购房者优先考虑的对象。而远郊新区、老旧社区的房源,依然面临去化困难,价格波动较大,部分小区的挂牌价甚至低于2024年的水平。
这种分化也反映在整体数据上。70城房价统计采用的是“平均值”,它会因为优质房源的支撑而显得“向上”。比如,如果一个区域有少数几栋楼价格很高,整体均价就会被拉高。因此,沈阳的“全国第五”并非意味着所有小区都涨价,而是优质房源的价格稳定,抵消了部分区域的下跌压力。
过去半年,不少中介反馈,客户在看房时更加理性。他们不再盲目追求“低价”,而是更关注小区的地理位置、交通便利性、物业管理和服务质量。这种转变,也反映在成交量的变化上——虽然没有出现“断崖式上涨”,但核心区域的交易频率有所提升,买卖双方的沟通更加充分,信息透明度也在提高。
在二手房市场,过去几个月的跌幅明显收窄。2026年第三季度,沈阳二手房价格环比下降0.3%,相比2025年同期的下降幅度缩小了近一半。虽然尚未实现上涨,但“跌不动”的状态,意味着市场正在从剧烈调整中逐步过渡到平稳期。这种变化,对长期持有者来说,是一种心理上的缓冲。
值得注意的是,沈阳的市场并未出现大规模的“抢房”现象。没有出现集中性的购房潮,也没有开发商集中推出促销活动。市场的变化是缓慢而稳健的,更多是通过政策引导、人口流动和居民行为调整共同推动的。
目前,沈阳全市新房和二手房的存量规模依然庞大,尤其在远郊和老旧社区,去化周期普遍超过40个月。这意味着,即便价格稳定,短期内也很难看到大规模的销售增长。市场仍处于“筑底”阶段,而非“复苏”。
购房者在选择时,更倾向于关注具体小区的真实情况,比如楼龄、户型设计、周边配套、交通通勤时间等。他们不再依赖“片区光环”或“网红标签”,而是通过实地考察和多方比较做出判断。这种理性消费的趋势,正在成为市场的新常态。
在这样的背景下,沈阳楼市的“修复”更多体现为一种结构性调整。它不是一场轰轰烈烈的反弹,而是一次缓慢的回归——回归到价格合理、供需匹配、信息透明的状态。市场不会一夜之间变得热闹,也不会立刻回到过去。它需要时间,也需要每一个参与者的耐心与判断。就像春天的土壤,不会因为气温升高就立刻开花,而是默默积蓄力量,等待合适的时机。
如今,沈阳的楼市正在安静地走一条属于自己的路。这条路没有喧嚣,也没有急促的步伐,但它走得扎实,看得见方向。或许,未来的某个清晨,你会在熟悉的街道上看到一个家庭走进新居,孩子背着书包上学,父母在阳台上晒太阳。那一刻,不需要任何数据或口号,只是生活本身,就已经完成了某种意义上的“回归”。
领航优配提示:文章来自网络,不代表本站观点。